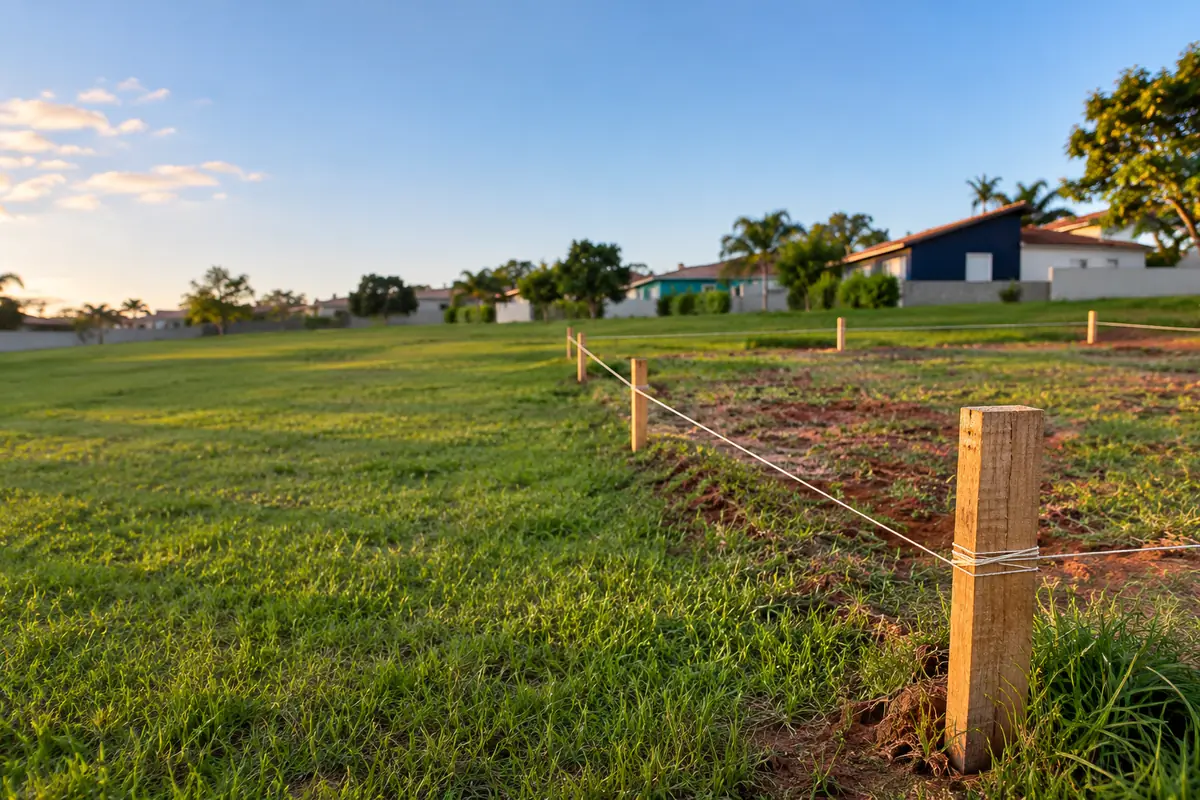
Consórcio de terreno
Consórcio de terreno para lote urbano, terreno em condomínio ou chácara, sem juros. Veja exemplos de parcela e o custo total e simule grátis.
Simular minha parcela Falar no WhatsApp
- Sem juros
- Simulação grátis
- Atendimento humano
O consórcio de terreno serve para comprar o lote à vista, sem juros, e depois construir no seu tempo. Vale para lote urbano, terreno em condomínio e área para construir a casa ou o negócio.
Para quem é o consórcio de terreno
O consórcio de terreno é para quem quer comprar o lote agora ou nos próximos anos e construir depois, no seu ritmo. Compensa para quem ainda paga aluguel mas sabe que vai construir, para quem quer garantir um lote num bairro que está crescendo e para quem pensa em terreno como reserva de patrimônio. Como o terreno costuma custar menos que uma casa pronta, a carta é menor e a parcela também, o que deixa espaço para guardar dinheiro para a obra.
Uma vantagem pouco falada: financiamento de terreno sozinho é mais difícil de conseguir e costuma ter juros mais altos que o de casa pronta. No consórcio, a taxa é a mesma do grupo de imóveis, sem juros.
O que dá para comprar com a carta
- Lote urbano com matrícula própria: o caso mais comum, em bairro já consolidado ou em loteamento registrado.
- Terreno em condomínio fechado: aceito, desde que o lote tenha matrícula individual e o condomínio esteja registrado.
- Lote em loteamento novo: pode, se o loteamento foi aprovado pela prefeitura e registrado no cartório, com a matrícula do seu lote aberta.
- Terreno para comércio ou galpão: também entra, com as mesmas exigências de documentação.
- Terreno e construção com a mesma carta: em muitos grupos, se a carta cobrir os dois, você compra o lote e usa o saldo na obra, liberado por etapas. Veja consórcio para construção.
Já tem carta de casa? Em geral ela também compra terreno, porque é a mesma categoria de imóveis. Explicamos em consórcio de casa pode comprar terreno.
O que não dá ou exige cuidado
- Lote sem matrícula individual: fração de área maior, "posse" ou contrato de compra e venda sem registro não passam na análise.
- Loteamento irregular ou clandestino: sem aprovação da prefeitura não há como registrar a escritura.
- Terreno com restrição ambiental ou em área de risco: a avaliação pode recusar ou reduzir o valor.
- Lote ainda pago em parcelas à loteadora: dá para usar a carta para quitar o saldo, mas só se o contrato estiver registrado e a loteadora aceitar dar a escritura.
- FGTS no terreno: não pode ser usado só para comprar terreno. Ele entra quando o terreno é comprado junto com a construção da casa para moradia, nas regras do FGTS. Veja FGTS no consórcio.
Documentação e avaliação do terreno
A carta só é liberada depois da análise do terreno e da sua renda. Prepare:
- matrícula atualizada, com o lote individualizado e sem ônus;
- certidão negativa de débitos de IPTU;
- em loteamento novo, o registro do loteamento e o termo de aprovação da prefeitura;
- em condomínio, a convenção e a declaração de quitação das taxas;
- certidões do vendedor e, se pessoa jurídica, os documentos da empresa;
- laudo de avaliação do engenheiro da administradora.
Uma dica que evita dor de cabeça: peça a matrícula no cartório antes de negociar. Ela mostra quem é o dono, a área exata e se há penhora ou hipoteca. O terreno fica alienado à administradora até o fim do grupo.
Como a carta é paga
Com tudo aprovado, assina-se a escritura e a administradora paga o vendedor direto, à vista. Você não recebe o dinheiro na mão. ITBI e registro costumam ser pagos por você, e em alguns grupos parte da carta pode cobrir essas despesas. Se sobrar crédito, o regulamento diz se ele pode ir para a obra ou abater parcelas.
Consórcio ou financiamento de terreno: exemplo
Poucos bancos financiam só o lote, e os que financiam costumam pedir entrada maior e juros mais altos que no imóvel pronto. Veja uma conta ilustrativa para um terreno de R$ 150 mil:
| Exemplo, terreno de R$ 150 mil | Consórcio | Financiamento de lote (hipótese) |
|---|---|---|
| Taxas | 22% no total | juros de 14% ao ano, hipótese para o exemplo |
| Prazo | 150 meses | 120 meses, com 30% de entrada |
| Parcela | cerca de R$ 1.220 | perto de R$ 1.590 (Price) |
| Total pago | cerca de R$ 183 mil | perto de R$ 236 mil, somando entrada |
O financiamento entrega o lote já, o consórcio pede espera ou lance. Rode seus números no comparador.
Estratégias de lance e prazo
Como a carta de terreno é menor, um lance de 20% a 30% representa um valor mais acessível que no imóvel pronto. Quem tem uma reserva pode usá-la como lance e deixar a parcela pagar o resto. O lance embutido também ajuda, desde que a carta tenha folga para cobrir o lote depois do desconto. Simule na calculadora de lance e entenda as regras em lance no consórcio.
Se você pretende construir logo depois, pense em uma carta que cubra lote e obra, com prazo maior. Se o plano de construir é para daqui a muitos anos, uma carta só para o terreno, com prazo menor, termina antes e libera sua renda para a obra.
Consórcio de terreno: como funciona, passo a passo
- Escolha da carta: some o preço do lote, o ITBI e o registro. Essas despesas variam conforme a cidade e o cartório, então peça o valor antes.
- Adesão e parcelas: você entra no grupo de imóveis e paga as parcelas sem juros, concorrendo todo mês por sorteio ou lance.
- Contemplação: com a carta liberada, você indica o terreno. Se ainda não escolheu, a carta fica rendendo até você achar.
- Análise do lote: a administradora confere a matrícula, as certidões e faz o laudo de avaliação.
- Escritura e pagamento: a administradora paga o vendedor à vista e o terreno vai para o seu nome, alienado até o fim do grupo.
Consórcio de terreno e construção na mesma carta
Quem quer comprar o lote e já construir pode usar uma carta só, se o regulamento do grupo permitir. Funciona assim: a carta paga o terreno na escritura e o saldo fica guardado no grupo, corrigido, até você aprovar o projeto e tirar o alvará. Depois, o saldo é liberado por etapas da obra, com vistoria. Um exemplo: carta de R$ 400 mil, com R$ 150 mil para o lote e R$ 250 mil para a casa. A parcela, num prazo de 200 meses com 22% no total, fica perto de R$ 2.440.
A outra opção é ter duas cartas: uma para o terreno, mais curta, e outra para a construção, que você contrata depois. Isso dilui o compromisso no tempo e dá duas chances de contemplação. Detalhes em pode usar consórcio para construção.
Consórcio de terreno vale a pena?
Na maioria dos casos, sim, para quem pode esperar. O financiamento de lote é raro e caro, e o consórcio cobra a mesma taxa da carta de imóvel. O ponto de atenção é o tempo: se você precisa do terreno em poucos meses, só um bom lance resolve.
Cuidados antes de assinar
- Visite o lote e confira na prefeitura o zoneamento: o que pode ser construído e qual a área mínima.
- Veja se há água, esgoto, energia e acesso asfaltado, ou quanto custará levar isso até o lote.
- Confirme no contrato do grupo se a carta pode ser usada para terreno e para construção.
- Some todas as taxas e o reajuste anual, não só a parcela. Leia taxa de administração.
- Desconfie de promessa de contemplação rápida. Nenhum grupo tem data certa.
Para ver quanto fica a parcela no seu caso, use o simulador e fale com o Plano Carta pelo WhatsApp.
Quanto fica a parcela
| Carta de crédito | 150 meses | 180 meses | Total pago |
|---|---|---|---|
| R$ 80.000 | R$ 651 | R$ 542 | R$ 97.600 |
| R$ 150.000 | R$ 1.220 | R$ 1.017 | R$ 183.000 |
| R$ 300.000 | R$ 2.440 | R$ 2.033 | R$ 366.000 |
Exemplo ilustrativo: taxa de administração de 20% e fundo de reserva de 2% sobre a carta, divididos pelo prazo. Sem seguro e sem reajuste anual. As condições reais mudam de acordo com a administradora e o grupo.
Dúvidas sobre o consórcio de terreno
Consórcio de terreno vale a pena?
Vale a pena para quem pode esperar a contemplação e quer evitar os juros altos do financiamento de lote. Num exemplo de terreno de R$ 150 mil com 22% de taxas, o total fica perto de R$ 183 mil. Compensa mais ainda se você tiver reserva para lance.
Consórcio de terreno existe?
Existe. O terreno entra nos grupos de imóveis, regulados pela Lei 11.795/2008 e fiscalizados pelo Banco Central. A carta compra lote urbano, terreno em condomínio e lote em loteamento registrado.
Como fazer consórcio de terreno?
Você escolhe uma carta de imóvel no valor do lote, define o prazo, assina o contrato e começa a pagar. Quando for contemplado, apresenta o terreno para avaliação e a administradora paga o vendedor. O Plano Carta ajuda na simulação e na escolha pelo WhatsApp.
Tem como fazer consórcio de terreno para construir depois?
Tem, e é o uso mais comum. Você compra o lote com a carta e constrói no seu tempo, com recursos próprios ou com outra carta. Em alguns grupos, uma carta maior cobre lote e obra juntos.
Qual melhor consórcio de terreno?
É o que tem menor custo total para o seu prazo e aceita terreno e construção na mesma carta, se esse for o seu plano. Compare taxa de administração, fundo de reserva, seguro e índice de reajuste. O Plano Carta compara várias administradoras com você.
Posso usar FGTS para comprar terreno no consórcio?
Só para o terreno, não. O FGTS entra quando o terreno é comprado junto com a construção da casa para sua moradia, nas regras do fundo. Se a carta for só para o lote, o lance e o complemento são com dinheiro próprio.
Posso comprar terreno e construir com a mesma carta?
Em muitos grupos sim, se a carta cobrir os dois. O lote é pago na escritura e o saldo da obra é liberado por etapas, conforme as vistorias. Confirme essa regra no contrato antes de entrar no grupo.
Terreno em loteamento novo pode ser comprado com consórcio?
Pode, se o loteamento foi aprovado pela prefeitura e registrado no cartório e o seu lote tem matrícula própria. Loteamento sem registro não passa na análise da administradora.
Terreno em condomínio fechado pode?
Pode. O lote precisa ter matrícula individual, o condomínio precisa estar registrado e as taxas condominiais devem estar em dia. A avaliação segue as mesmas regras de qualquer terreno urbano.
Quanto fica a parcela do consórcio de terreno?
Depende do valor e do prazo. Num exemplo de carta de R$ 150 mil em 150 meses com 22% no total, a parcela fica perto de R$ 1.220. Para R$ 100 mil no mesmo prazo, perto de R$ 813.
Dá para quitar lote parcelado com a loteadora usando a carta?
Dá, se o contrato com a loteadora estiver registrado e ela aceitar dar a escritura com a quitação. A carta paga o saldo devedor e o lote passa para o seu nome, alienado à administradora até o fim do grupo.
Quer saber quanto fica a sua parcela?
Simulação grátis, sem compromisso. A gente responde no WhatsApp.