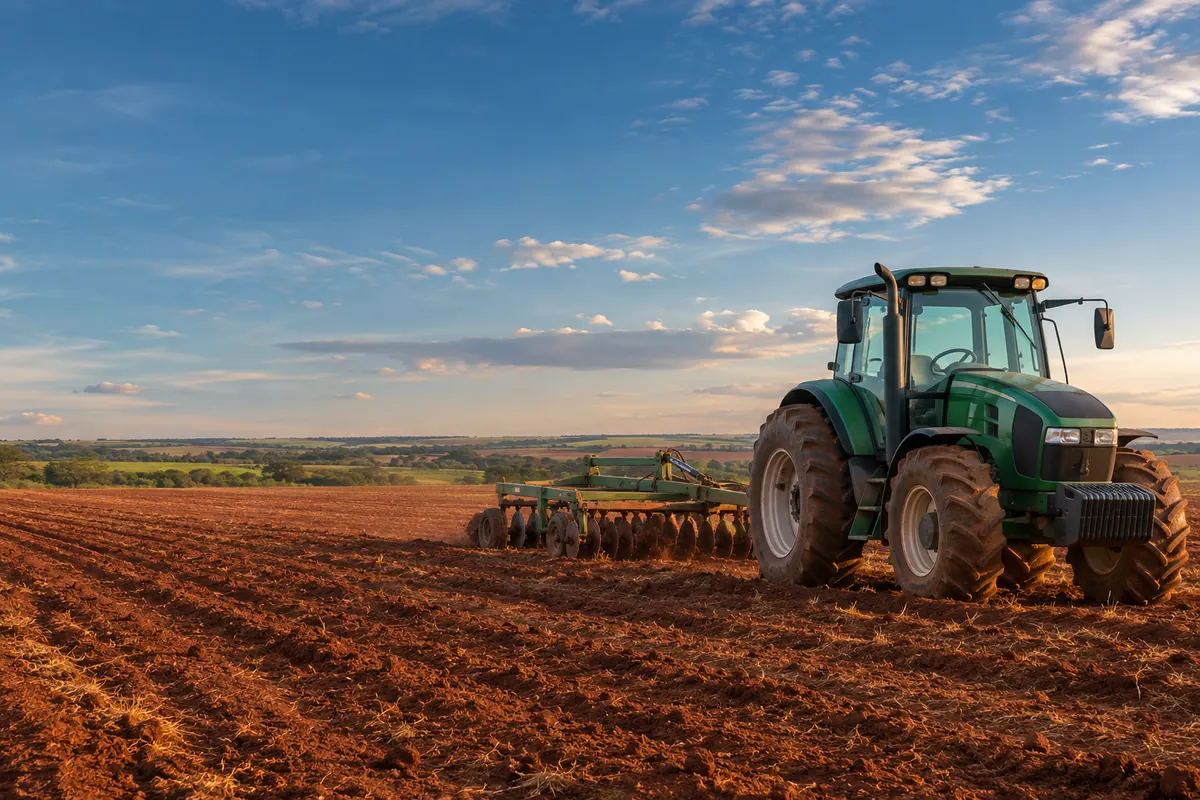
Consórcio de trator e máquinas agrícolas
Consórcio de trator, colheitadeira, plantadeira e implementos agrícolas sem juros, para produtor rural. Veja exemplos de parcela e simule.
Simular minha parcela Falar no WhatsApp
- Sem juros
- Simulação grátis
- Atendimento humano
Para o produtor rural, o consórcio de trator e máquinas agrícolas é uma forma de renovar o maquinário sem juros e sem depender de linha de crédito com prazo apertado. Dá para planejar a compra para a safra seguinte.
O que é consórcio na agricultura e para quem ele serve
O consórcio na agricultura é um grupo de produtores e empresas que juntam parcelas mensais para formar um fundo comum. Todo mês, parte do grupo é contemplada por sorteio ou lance e recebe uma carta de crédito para comprar trator, colheitadeira, plantadeira ou implemento à vista. Não há juros: o custo é a taxa de administração, o fundo de reserva e o seguro, quando existe.
O consórcio de trator compensa mais para quem consegue planejar a compra com uma ou duas safras de antecedência. Ele serve bem para três perfis:
- Produtor que vai renovar a frota e sabe que o trator atual aguenta mais duas temporadas.
- Agricultor familiar ou médio produtor que não quer comprometer o limite de crédito rural com máquina e prefere guardar esse limite para custeio.
- Prestador de serviço agrícola (quem faz plantio, colheita ou pulverização para terceiros) e quer crescer a frota aos poucos, cota por cota.
Se a máquina precisa entrar na lavoura no mês que vem, o consórcio sozinho não resolve, porque ninguém sabe quando sai a contemplação. Nesse caso, o caminho é o lance ou uma combinação com outra linha de crédito.
O que dá para comprar com a carta de máquinas agrícolas
A carta é de bens móveis, então cobre praticamente todo o maquinário do campo, novo ou usado, de qualquer marca:
- Tratores: de 4x2 a 4x4, de pequeno a alto porte, inclusive micro trator para chácara, horta e pomar.
- Colheita: colheitadeira de grãos, plataforma de milho e soja, colhedora de cana e de café.
- Plantio e trato: plantadeira, semeadora, pulverizador autopropelido ou de arrasto, adubadora, distribuidor de calcário.
- Implementos: grade, arado, subsolador, roçadeira, carreta agrícola, enleiradeira, enfardadeira.
- Pecuária: vagão forrageiro, misturador de ração, ensiladeira, ordenhadeira.
Dá para comprar mais de um item na mesma carta, desde que as notas fiscais somem até o valor do crédito. Um exemplo comum: trator mais grade e carreta, numa compra só. Para trator com alguns anos de uso, veja as regras na página de consórcio de trator usado. Se o plano é comprar a terra, o caminho é outro: o consórcio de imóvel rural.
O que não dá para fazer com a carta
- Pagar custeio da safra: semente, adubo, defensivo e diesel não são bens e ficam fora.
- Comprar máquina sem nota fiscal ou sem documento que comprove a origem.
- Comprar trator acima da idade máxima aceita pelo grupo. Essa idade muda de administradora para outra.
- Receber o dinheiro na mão: o pagamento vai para o vendedor.
Documentação e avaliação da máquina
Na hora de usar a carta, a administradora analisa você e o bem. Para o produtor, costuma pedir:
- CPF ou CNPJ, documento com foto e comprovante de endereço;
- comprovação de renda da atividade rural: notas de produtor, declaração de imposto de renda, inscrição estadual de produtor;
- em alguns casos, CAR e CCIR do imóvel onde a máquina vai trabalhar, para comprovar a atividade.
Para a máquina, a administradora pede nota fiscal ou proposta do vendedor e, no caso de trator usado, avaliação ou laudo com número de série, ano e horas trabalhadas. A máquina fica alienada ao grupo até o fim das parcelas, como garantia. Isso não impede o uso: você trabalha com ela normalmente.
Como a carta é paga
- Você é contemplado e escolhe a máquina na concessionária ou com um vendedor particular.
- O vendedor emite a nota fiscal ou o documento de venda.
- A administradora aprova o crédito e a avaliação do bem.
- O pagamento é feito direto ao vendedor, à vista. Isso costuma dar poder de negociação de desconto.
Se a máquina custar menos que a carta, a sobra pode abater parcelas, conforme o contrato. Se custar mais, você completa a diferença com recurso próprio.
Consórcio de trator x crédito rural e Finame
O crédito rural (incluindo programas como Pronaf e Pronamp) e as linhas Finame do BNDES são as alternativas mais usadas pelo produtor. Elas liberam a máquina na hora e costumam ter juros menores que o crédito comum. A comparação justa é esta: o crédito rural compra tempo; o consórcio compra a máquina com custo menor, mas exige espera.
Veja uma conta de exemplo para um trator de R$ 350 mil. No consórcio, usamos as taxas do grupo de bens móveis (16% de administração e 2% de fundo de reserva, sem seguro e sem reajuste). No financiamento, a taxa é uma hipótese de 10% ao ano, com 8 parcelas anuais, para ilustrar.
| Exemplo | Consórcio (120 meses) | Crédito rural (hipótese 10% a.a., 8 anos) |
|---|---|---|
| Parcela | R$ 3.441,67 por mês | R$ 65.605 por ano |
| Custo total | R$ 413.000 | R$ 524.843 |
| Quando recebe a máquina | Na contemplação (sorteio ou lance) | Na aprovação |
Nesse exemplo, a diferença é de mais de R$ 110 mil. Com uma linha subsidiada de juros mais baixos, a diferença cai, e pode até inverter. Por isso, faça a conta com a taxa real que o seu banco ofereceu, usando o comparador de consórcio e financiamento. Para entender o raciocínio completo, leia consórcio ou financiamento.
Estratégias de lance e prazo para o produtor
O ponto forte do produtor é saber quando o dinheiro entra. Use isso:
- Lance na colheita: programe o lance para a assembleia logo depois da venda da safra.
- Lance embutido: use parte da própria carta como lance, sem tirar tudo do caixa. Veja como funciona o lance embutido.
- Prazo: 120 meses deixa a parcela leve; 100 meses reduz o tempo no grupo. O custo total, sem reajuste, é o mesmo.
- Duas cotas menores: em vez de uma cota grande, duas cotas aumentam as chances no sorteio e podem comprar trator e implemento separados.
Para calcular quanto ofertar, use a página de lance no consórcio.
Como fazer um consórcio de trator: passo a passo
- Defina o valor da máquina que você quer, com implementos.
- Simule cartas e prazos no simulador.
- Compare taxa de administração, fundo de reserva, índice de reajuste e idade máxima aceita.
- Assine a adesão e pague a primeira parcela.
- Participe das assembleias e planeje o lance para o mês da colheita.
Cuidados antes de assinar
- Leia a regra de reajuste da carta: ela acompanha um índice e muda a parcela uma vez por ano.
- Confirme a idade máxima para trator usado, se essa for a sua ideia.
- Desconfie de quem promete contemplação em data certa: no consórcio, isso não existe.
- Se a compra for pela empresa, veja o guia de consórcio para empresa.
O Plano Carta atende pelo WhatsApp, em todo o Brasil, com atendimento humano, e compara grupos de várias administradoras para você escolher.
Exemplos de uso no campo
Alguns cenários ajudam a ver onde o consórcio de trator encaixa. Os valores são ilustrativos.
- Produtor de grãos com trator de 15 anos: entra numa cota de R$ 350 mil sabendo que a máquina atual aguenta mais duas safras. Paga a parcela com a receita mensal e programa um lance com parte da venda da soja.
- Cafeicultor de montanha: usa uma carta menor para um trator estreito e um pulverizador de arrasto, comprados juntos com a mesma carta.
- Pecuarista de leite: compra vagão forrageiro e ensiladeira para reduzir o custo de mão de obra no trato do gado.
- Prestador de serviço de plantio: mantém duas cotas em grupos diferentes. Quando uma é contemplada, a máquina nova já começa a pagar a parcela das duas.
Custos que vêm junto com a máquina
A parcela é só parte da conta. Antes de escolher o valor da carta, some o seguro da máquina, a revisão periódica na concessionária, pneus, filtros e o operador. Em trator usado, reserve um valor para manutenção logo no primeiro ano. Assim a compra não aperta o caixa justo na época do plantio, quando o dinheiro já está comprometido com insumos.
Também vale lembrar o reajuste: a carta acompanha um índice definido no contrato, e a parcela muda uma vez por ano. Isso protege o poder de compra da carta, porque o preço do trator também sobe com o tempo.
Quanto fica a parcela
| Carta de crédito | 100 meses | 120 meses | Total pago |
|---|---|---|---|
| R$ 150.000 | R$ 1.770 | R$ 1.475 | R$ 177.000 |
| R$ 350.000 | R$ 4.130 | R$ 3.442 | R$ 413.000 |
| R$ 700.000 | R$ 8.260 | R$ 6.883 | R$ 826.000 |
Exemplo ilustrativo: taxa de administração de 16% e fundo de reserva de 2% sobre a carta, divididos pelo prazo. Sem seguro e sem reajuste anual. As condições reais mudam de acordo com a administradora e o grupo.
Dúvidas sobre o consórcio de trator
Como fazer um consórcio de um trator?
Você escolhe o valor da carta igual ao preço da máquina, simula o prazo e assina a adesão. Depois paga as parcelas e participa das assembleias até ser contemplado por sorteio ou lance. Na contemplação, compra o trator à vista com a carta.
O que é consórcio na agricultura?
É um grupo de produtores que pagam parcelas mensais para formar um fundo comum e, a cada mês, alguns recebem uma carta de crédito para comprar máquinas. Não tem juros, só taxa de administração e fundo de reserva. Serve para trator, colheitadeira, plantadeira e implementos.
Como funciona o consórcio de trator?
Funciona com parcelas mensais sem juros e contemplação por sorteio ou lance. Quando é contemplado, você compra o trator à vista, novo ou usado, e a administradora paga direto ao vendedor. A máquina fica alienada ao grupo até o fim das parcelas.
Quanto fica a parcela de um consórcio de trator?
Como exemplo, uma carta de R$ 350 mil fica em cerca de R$ 4.130 por mês em 100 meses ou R$ 3.442 em 120 meses. A conta usa taxa de administração de 16% e fundo de reserva de 2%, sem seguro e sem reajuste. A taxa real muda de grupo para grupo.
Consórcio de trator vale a pena?
Vale para o produtor que planeja a compra com uma ou duas safras de antecedência. No exemplo desta página, o custo total ficou mais de R$ 110 mil abaixo de um crédito rural hipotético de 10% ao ano. Para necessidade imediata, o consórcio sozinho pode não bastar.
Consórcio de trator ou crédito rural: qual escolher?
Escolha o crédito rural se precisa da máquina agora e conseguiu uma taxa subsidiada baixa. Escolha o consórcio se pode esperar e quer pagar menos no total. Muitos produtores usam o crédito rural para custeio e o consórcio para renovar a frota.
Dá para comprar trator usado?
Dá, dentro da idade máxima aceita pelo grupo e com avaliação ou laudo da máquina. A regra muda de uma administradora para outra, e a nota ou documento de venda precisa comprovar a origem. A gente confere antes de você entrar.
Existe consórcio de micro trator?
Existe, com cartas menores dentro do mesmo grupo de bens móveis. O micro trator serve para chácara, horta, pomar e pequenas propriedades. Também dá para comprar os implementos dele na mesma carta, se as notas couberem no valor.
Produtor rural pessoa física pode participar?
Pode, no CPF ou no CNPJ. A análise de crédito considera a sua renda da atividade rural, e notas de produtor e declaração de imposto ajudam a comprovar. Em alguns casos, a administradora também pede CAR e CCIR do imóvel.
A carta serve para colheitadeira e implementos?
Serve. Colheitadeira, plantadeira, pulverizador, grade, arado e carreta entram como bens móveis. Dá para juntar trator e implementos numa carta só, desde que as notas somem até o valor do crédito.
Posso dar lance com o dinheiro da safra?
Pode, e é uma estratégia comum entre produtores. Se você sabe quando a receita entra, dá para planejar o lance para a assembleia logo depois da venda da safra. O lance embutido também é uma opção para não tirar tudo do caixa.
Quanto tempo demora para pegar o trator?
Não tem data certa, porque depende do sorteio e dos lances de cada assembleia. Pode sair no primeiro mês ou perto do fim do grupo. Quem quer a máquina antes do plantio costuma planejar um lance.
Quer saber quanto fica a sua parcela?
Simulação grátis, sem compromisso. A gente responde no WhatsApp.