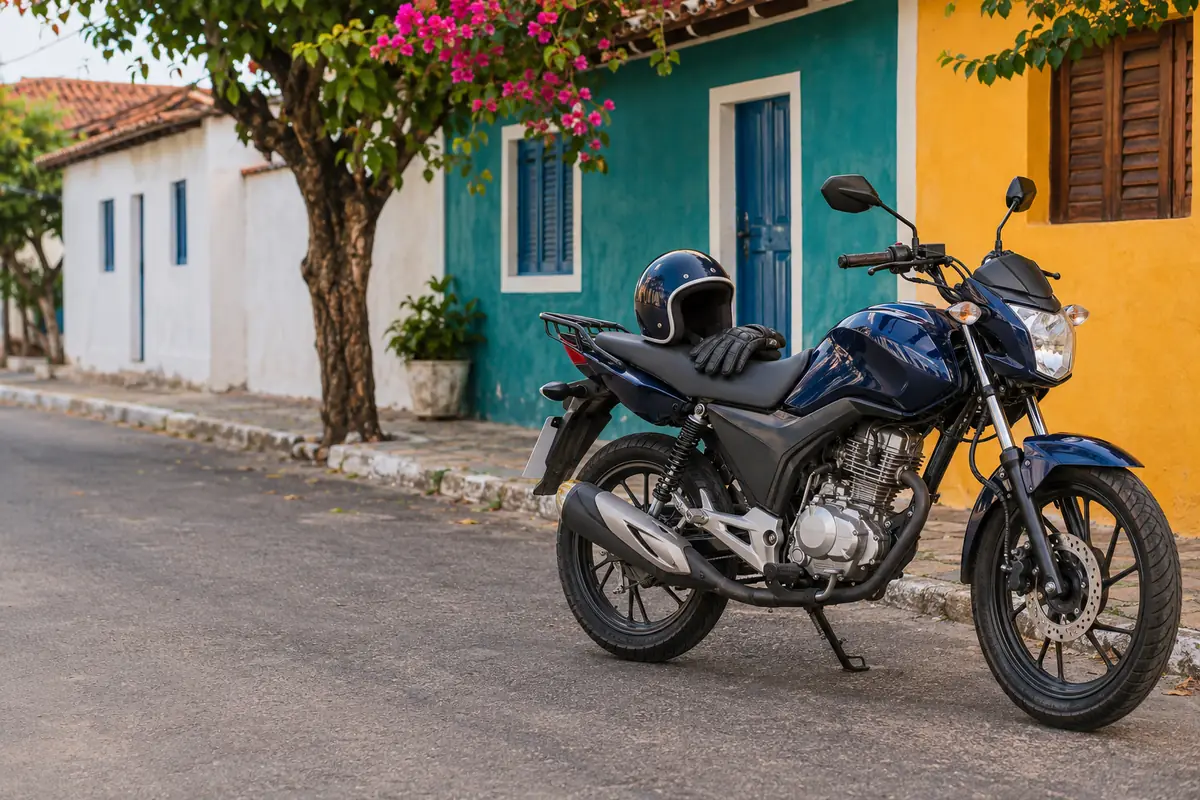
Consórcio de moto sem juros
Consórcio de moto zero ou seminova sem juros, para trabalho ou lazer. Veja exemplos de parcela, o custo total e simule grátis pelo WhatsApp.
Simular minha parcela Falar no WhatsApp
- Sem juros
- Simulação grátis
- Atendimento humano
O consórcio de moto é o jeito mais barato de comprar moto a prazo: não tem juros, só a taxa de administração. Serve para a moto de trabalho, de entrega ou de lazer, nova ou seminova.
Para quem o consórcio de moto faz sentido
O consórcio de moto faz sentido para quem quer a moto pagando menos do que no financiamento e pode esperar a contemplação. Como as cartas são menores que as de carro, a parcela costuma caber em quase qualquer orçamento, e um lance pequeno em reais já representa um percentual alto da carta.
- Entregador e motoboy: quem trabalha com aplicativo e quer trocar a moto antes que ela comece a dar manutenção cara.
- Primeira moto: quem usa ônibus todo dia e quer reduzir tempo e gasto com transporte.
- Lazer e viagem: quem sonha com uma moto de média ou alta cilindrada e prefere planejar a compra.
- Segunda moto da família ou moto para um filho que acabou de tirar a habilitação.
Como funciona o consórcio de moto
Você escolhe o valor da carta, por exemplo R$ 20 mil, e o prazo. Todo mês paga a parcela e participa da assembleia, onde há sorteio e disputa de lances. Quando é contemplado, passa pela análise de crédito, escolhe a moto e a administradora paga o vendedor. A moto fica no seu nome, alienada até a última parcela. O passo a passo completo está em como funciona o consórcio.
O que dá para comprar com a carta de moto
- Moto de baixa cilindrada para cidade e entregas, a opção mais procurada.
- Média e alta cilindrada, para estrada e viagem. Veja a página de moto de alta cilindrada.
- Moto usada ou seminova, de loja ou de particular, dentro da idade aceita. Detalhes em consórcio de moto usada.
- Moto elétrica e scooter elétrica, que entram como qualquer outra moto, desde que tenham nota fiscal e possam ser registradas.
- Trail, custom, esportiva ou scooter: o estilo não muda a regra, só o valor.
Em muitos grupos a carta de moto também pode ser usada em outro bem móvel, como um carro. Se o bem custar mais que a carta, você completa a diferença. O guia o que dá para comprar com a carta mostra os limites.
Restrições comuns
- Idade da moto: a moto usada precisa estar dentro da idade máxima do grupo. A regra muda de administradora para administradora, e o guia de idade máxima do veículo explica como ela é contada.
- Moto sem documento: bicicleta elétrica e ciclomotor que não precisam de registro em geral não entram, porque não há como fazer a alienação.
- Acessórios avulsos: capacete, baú e roupa de proteção comprados à parte normalmente ficam fora, salvo se vierem na mesma nota da moto e o grupo aceitar.
- Moto com débito ou restrição: IPVA atrasado, multa ou bloqueio judicial precisam ser resolvidos antes do pagamento.
Documentação e avaliação da moto
- Seus documentos: documento com foto, CPF, comprovante de residência e de renda. Para entregador e autônomo, extratos bancários ou a declaração de imposto de renda costumam servir.
- Documentos da moto: nota fiscal (zero km) ou documento do veículo, com consulta de débitos e restrições no Detran (usada). Algumas administradoras pedem vistoria.
- Alienação: a moto fica alienada à administradora até a quitação. Você usa normalmente, mas não vende sem quitar ou transferir a cota.
Consórcio ou financiamento de moto?
No financiamento CDC, o banco paga a moto agora e cobra juros. Para moto, as taxas costumam ser mais altas que as de carro, porque o risco é maior. Veja um exemplo com uma carta de R$ 20 mil.
| Exemplo, R$ 20 mil em 48 meses | Consórcio | Financiamento CDC |
|---|---|---|
| Custo considerado | 18% no total | juros de 2,5% ao mês (hipótese) |
| Parcela | R$ 492 | R$ 720 |
| Total pago | R$ 23.600 | R$ 34.566 |
| Quando você pega a moto | na contemplação | logo após a aprovação |
No exemplo, o consórcio custa cerca de R$ 11 mil a menos, quase o valor de outra moto pequena. A conta não inclui seguro, IOF nem reajuste, e a taxa do CDC depende do banco e do seu perfil. A comparação completa está em consórcio ou financiamento de moto e no comparador.
Exemplos de uso da carta de moto
- Entregador que troca de moto: com uma carta de R$ 18 mil e a moto antiga vendida por R$ 7 mil, ele oferta o valor como lance e, se for contemplado, compra uma moto zero para continuar trabalhando sem pagar juros.
- Estudante que vai começar a faculdade: uma carta pequena em prazo longo deixa a parcela parecida com o gasto mensal de ônibus, e a moto chega quando sair a contemplação.
- Motociclista de estrada: quem quer uma moto de alta cilindrada costuma entrar no grupo com antecedência e juntar um lance ao longo de um ou dois anos.
- Família com carro e moto: trocar a moto pelo consórcio e deixar o carro para os fins de semana reduz o gasto com combustível no dia a dia.
Como escolher o valor da carta e o prazo
Escolha a carta pelo preço da moto, e lembre que emplacamento, seguro e equipamentos de proteção ficam por sua conta. Se a moto que você quer custa R$ 16 mil, uma carta de R$ 16 mil a R$ 18 mil dá conta, com folga para o reajuste de preço até a contemplação. Carta muito acima do valor da moto aumenta a taxa paga sem trazer vantagem.
No prazo, a conta é simples: quanto mais longo, menor a parcela e maior o tempo pagando. Para quem vive de entregas, a parcela menor costuma valer mais do que terminar rápido, porque deixa espaço no orçamento para manutenção, pneu e combustível. Quem tem renda estável pode escolher um prazo curto e quitar antes.
Lembre também que a parcela do consórcio não para quando você recebe a moto. Depois da contemplação, você continua pagando até o fim do grupo, agora com a moto na garagem. Por isso, simule o mês inteiro: parcela, seguro, combustível e manutenção somados precisam caber na renda, principalmente nos meses mais fracos.
Lance e prazo na moto
Como a carta é pequena, o lance em reais também é. Num grupo de R$ 20 mil, um lance de 30% são R$ 6 mil, valor que muita gente consegue juntar vendendo a moto atual. Outras estratégias:
- Lance embutido: usa parte da carta como lance e diminui o crédito. Bom quando a moto que você quer custa menos que a carta. Veja o guia de lance embutido.
- Prazo maior: 72 meses deixam a parcela perto de R$ 330 no exemplo de R$ 20 mil, e a diferença pode virar reserva para lance.
- Grupo em andamento: grupos mais antigos tendem a ter menos gente concorrendo, o que pode ajudar, mas não há data certa. Veja quanto tempo demora para ser contemplado.
Antes de ofertar, faça a conta na calculadora de lance e leia lance no consórcio.
Cuidados antes de assinar
- Some taxa de administração, fundo de reserva e seguro para ver o custo total real.
- Pergunte a idade máxima da moto usada e se pode comprar de particular.
- Confira se a parcela cabe mesmo nos meses fracos de trabalho, principalmente se a renda é de entregas.
- Veja se a administradora é autorizada pelo Banco Central.
- Escolha a carta no valor da moto, sem sobrar muito, para não pagar taxa sobre crédito parado.
Depois de quitar
Com a última parcela paga, a administradora envia a liberação da alienação e você faz a baixa no Detran. A moto fica livre para vender ou trocar. Se você pretende emendar uma moto na outra, dá para entrar num grupo novo alguns meses antes de quitar o atual.
Para ver a parcela da sua moto, use o simulador e chame a gente no WhatsApp.
Quanto fica a parcela
| Carta de crédito | 48 meses | 72 meses | Total pago |
|---|---|---|---|
| R$ 10.000 | R$ 246 | R$ 164 | R$ 11.800 |
| R$ 20.000 | R$ 492 | R$ 328 | R$ 23.600 |
| R$ 40.000 | R$ 983 | R$ 656 | R$ 47.200 |
Exemplo ilustrativo: taxa de administração de 16% e fundo de reserva de 2% sobre a carta, divididos pelo prazo. Sem seguro e sem reajuste anual. As condições reais mudam de acordo com a administradora e o grupo.
Dúvidas sobre o consórcio de moto
Consórcio de moto é bom?
É bom para quem quer pagar bem menos que no financiamento e consegue esperar a contemplação. No exemplo de R$ 20 mil em 48 meses, o consórcio soma R$ 23.600 e um CDC a 2,5% ao mês passa de R$ 34 mil. Para quem precisa da moto amanhã para trabalhar, só vale com lance.
Consórcio de moto o que é e como é na prática?
É um grupo de pessoas que paga parcelas para formar um fundo, e a cada mês alguns participantes recebem a carta de crédito por sorteio ou lance. Na prática, você paga a parcela, acompanha a assembleia e, quando é contemplado, escolhe a moto e a administradora paga o vendedor à vista.
Qual o melhor consórcio de moto para fazer hoje?
O melhor é o grupo com menor custo total, administradora autorizada pelo Banco Central e regra que aceita a moto que você quer, nova ou usada. Compare taxa de administração, fundo de reserva, seguro e prazo, e não só o valor da parcela. O Plano Carta compara grupos de várias administradoras sem custo pelo WhatsApp.
Quanto custa um consórcio de moto?
Como exemplo, uma carta de R$ 20 mil com 18% de custo total sai por cerca de R$ 492 por mês em 48 meses ou R$ 328 em 72 meses. Uma carta de R$ 15 mil em 60 meses fica perto de R$ 295. A conta não inclui seguro nem reajuste, e a taxa muda de grupo para grupo.
Como fazer consórcio de moto?
Defina o valor da moto e a parcela que cabe no mês, compare grupos e prazos e assine o contrato. Com a primeira parcela paga, você já concorre nos sorteios e pode ofertar lance. Na contemplação, envia os documentos seus e da moto para a administradora liberar o pagamento.
Onde fazer consórcio de moto com segurança?
Faça com uma administradora autorizada pelo Banco Central, o que dá para conferir no site do Banco Central pelo nome ou CNPJ. Não pague nada para quem promete carta contemplada em data certa. O Plano Carta atende pelo WhatsApp em todo o Brasil, com atendimento humano, e ajuda a comparar as opções.
Consórcio de moto vale a pena fazer para trabalhar com entregas?
Vale se você já tem uma moto rodando e quer planejar a troca, porque a parcela fica baixa e não há juros. Se não tem moto nenhuma e precisa começar a trabalhar já, o consórcio só resolve com lance. Muita gente vende a moto atual e usa o valor como lance para antecipar a nova.
Dá para fazer consórcio de moto usada?
Dá, na maioria dos grupos. Na contemplação você escolhe uma moto seminova de loja ou de particular, dentro da idade máxima aceita, e ela passa por consulta de débitos e restrições. A administradora paga direto ao vendedor depois da transferência.
Consórcio de moto aceita moto de até quantos anos de uso?
Depende do grupo, e cada administradora tem a sua tabela de idade máxima, contada pelo ano de fabricação. Há grupos que aceitam motos mais velhas com vistoria e outros que só aceitam seminovas recentes. Confira esse limite antes de entrar se o plano é comprar usada.
Existe consórcio de moto elétrica?
Existe: você usa uma carta de moto normal e escolhe um modelo elétrico na hora da compra. A moto precisa ter nota fiscal e ser registrável no Detran para receber a alienação. Bicicletas elétricas e modelos que dispensam placa, em geral, ficam de fora.
Consórcio ou financiamento de moto: qual escolher?
Escolha o consórcio se o foco é pagar menos e você pode esperar, e o financiamento se a moto é urgente e a parcela maior cabe no bolso. Num exemplo de R$ 20 mil, a diferença no total passa de R$ 10 mil a favor do consórcio. Compare sempre o custo total e não só a parcela.
Moto de consórcio fica alienada até quando?
Fica alienada à administradora até a última parcela ser paga. Você usa, licencia e faz seguro da moto normalmente, mas não pode vender sem quitar o saldo ou transferir a cota. Depois da quitação, a administradora libera a baixa da alienação no Detran.
Nesta seção
- Consórcio de moto Honda
- Consórcio de moto Yamaha
- Consórcio de moto Kawasaki
- Consórcio de moto Triumph
- Consórcio de moto Bajaj
- Consórcio de moto Royal Enfield
- Consórcio de moto BMW Motorrad
- Consórcio de moto Suzuki
- Consórcio de moto Shineray
- Consórcio de moto Dafra
- Consórcio de moto Haojue
- Consórcio de moto Avelloz
- Consórcio de moto KTM
- Consórcio de moto Harley-Davidson
- Consórcio de moto CFMoto
- Consórcio de moto Ducati
- Consórcio de moto Mottu
Quer saber quanto fica a sua parcela?
Simulação grátis, sem compromisso. A gente responde no WhatsApp.